

重大主題及管理方針

重大主題及管理方針
利害關係人與重大主題
利害關係人與企業的經營密不可分,我們關注利害關係人的需求,並為了讓報告揭露的資訊能夠符合利害關係人的需求,艾笛森針對報告書進行實質性分析,透過「鑑別利害關係人」、「蒐集永續議題」、「調查利害關係人經濟、環境及人群衝擊度評估」、「內部營運衝擊程度評估」、「排序決定重大主題」等步驟,確認永續報告書的重大議題。
鑑別利害關係人
艾笛森召開永續發展工作小組會議,透過內部討論衡量國際間永續發展趨勢、艾笛森產業特性及永續報告書標竿學習,並經由例行與利害關係人之互動經驗及他們對艾笛森營運之關注、依賴及影響程度,鑑別出艾笛森之主要利害關係人7類。
艾笛森主要利害關係人如下:員工、客戶、投資人、供應商、社區、政府機關及金融機構。
鑑別重大主題流程
艾笛森每三年進行一次重大性分析,自2023年起,依據GRI 永續性報導準則與AA 1000 SES 利害關係人參與標準,執行重大性分析,透過四大步驟鑑別艾笛森永續報告的重大主題。
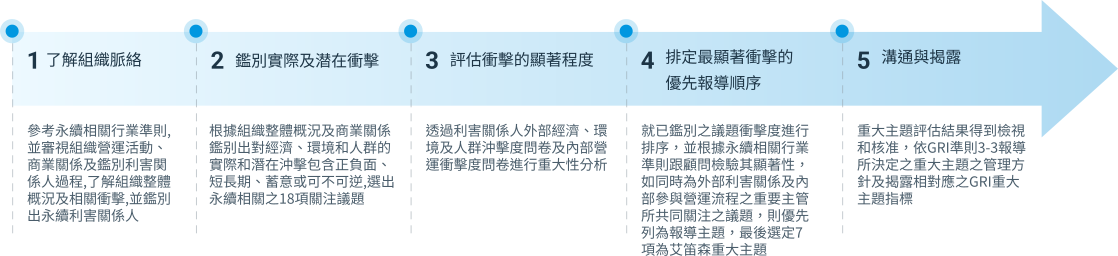
步驟1:了解組織脈絡
永續發展工作小組參考永續相關行業準則,並審視組織營運活動、商業關係及鑑別利害關係人過程,了解組織整體概況及相關衝擊,並鑑別出7類永續利害關係人(員工、客戶、供應商、社區、政府機關、投資人、金融機構)及選出18項永續議題(GRI特定主題7項、SASB產業指標(半導體)7項、永續揭露指標(光電業)1項、永續報告書議題趨勢3項),涵蓋經濟、環境與社會等面向,確保艾笛森揭露的永續資訊滿足GRI準則要求的完整性與多元性。
步驟2:鑑別永續議題之實際及潛在衝擊
針對該18項永續議題,根據艾笛森整體概況及商業關係,鑑别出對經濟、環境和人群(包含其人權)的實際和潛在衝擊(包含正負面、短長期、蓄意或可不可逆)
18項永續議題之評估思考面向
| 項目 | 永續議題清單 | 納入思考評估之面向 |
|---|---|---|
| 1 | 創新研發 | 創新研發政策與方向、研發成果及智慧財產權保護 |
| 2 | 法規遵循 | 公司為符合公司治理、環境、勞動人權、職安、產品服務及營業秘密、個資保護等法令,所建置的各項機制與措施 |
| 3 | 資訊安全 | 資訊安全之管理機制,確保公司資訊資產安全,避免造成營運中斷 |
| 4 | 財務績效 | 公司營收及支出等財務資訊 |
| 5 | 採購實務 | 在地化採購占比,以促進當地經濟發展 |
| 6 | 氣候變遷因應 | 因應氣候變遷的風險策略,及氣候行動 |
| 7 | 產品生命週期管理 | 有害物質管制及低能耗產品管理,並符合國際環保及產品能耗要求(如RoHS、REACH) |
| 8 | 能源管理 | 能源使用規畫及績效管理(能源包括電力、天然氣、柴汽油等) |
| 9 | 廢棄物管理 | 一般廢棄物與有害廢棄物排放量、處理方式、減量、回收量,並符合國際要求 |
| 10 | 供應鏈永續 | 針對供應商環境及社會面之管理(如污染防治、節能減碳、人權政策等)規劃與供應商實際績效,以達成永續發展 |
| 11 | 水資源管理 | 水資源使用量與排放量(含廢污水),以及相關減量規劃與措施 |
| 12 | 溫室氣體排放 | 溫室氣體的監督、盤查及減排管理 |
| 13 | 原物料使用 | 原物料風險管理、回收再利用及衝突礦產管理 |
| 14 | 當地社區 | 投入於社區的資源及促進社區發展之政策與規劃 |
| 15 | 員工健康與安全 | 員工與承攬商的職業健康與安全管理之政策,如工傷事故率、職業病、員工健康促進等 |
| 16 | 人才永續 | 員工招募、教育訓練(含各階層別)的政策、實施計畫、員工每年受訓時數及留任制度 |
| 17 | 勞僱關係 | 勞僱關係、福利制度及維護管理機制,含人員異動管理 |
| 18 | 人權政策 | 人權議題之政策及實際執行績效(如原住民、童工、強迫勞動等) |
步驟3:評估衝擊的顯著程度
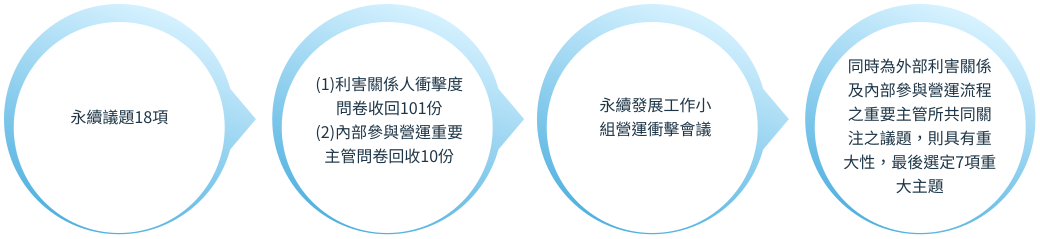
永續發展工作小組針對該18項永續議題,透過發放線上問卷請主要利害關係人填寫,共回收101份有效問卷,得出主要利害關係人對各項永續議題有關公司治理、環境及人群的衝擊程度評分。艾笛森除考量外部利害關係人衝擊度評估結果外,另以問卷方式由公司內部涉及營運流程之重要主管實施內部營運衝擊度評估,共回收10份有效問卷,得出內部營運主管對各項永續議題有關公司治理、環境及人群的衝擊程度評分,永續發展工作小組於完成問卷調查後召集會議,並參考外部顧問意見,排序重大主題,如同時為外部利害關係及內部營運流程主管所共同關注之議題則具有重大性,最後選定7項重大主題。
本問卷由永續發展工作小組設計。為使問卷結果更有效且準確,請填答者針對各項重大永續議題,從「正面/負面」、「實際/潛在」等面向,評估其所造成的衝擊程度:
- 正面衝擊:屬於公司發展優勢,績效良好符合公司營運目標及客戶法規需求、可擴大公司營收面項
- 負面衝擊:屬於公司現階段尚不足之處,可能無法滿足法規、客戶、公司發展目標及利害關係人需求者,造成公司營運成本上升
- 實際衝擊:本年度當下持續面臨的衝擊
- 潛在衝擊:預估未來會面臨的衝擊
- 分數愈高代表衝擊愈大:1分(完全無影響)、2分(低度影響)、3分(中度影響)、4分(高度影響)、5分(重大影響)。
18項永續議題之正負面衝擊評估結果
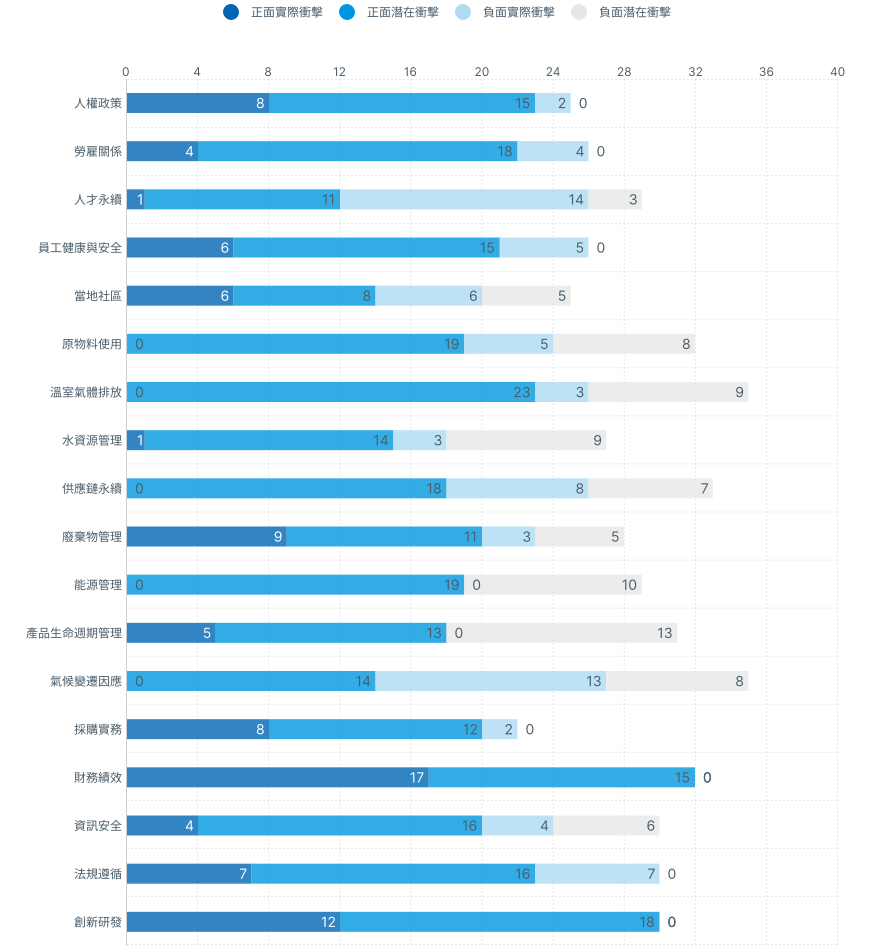
註:人才永續為負面實際衝擊。
步驟4:排定顯著衝擊的優先報導順序
就已鑑別之議題衝擊度進行排序,並根據永續相關行業準則檢驗其顯著性,如同時為外部利害關係及內部參與營運流程之重要主管所共同關注之議題,則優先列為報導主題,最後選定7項重大主題。
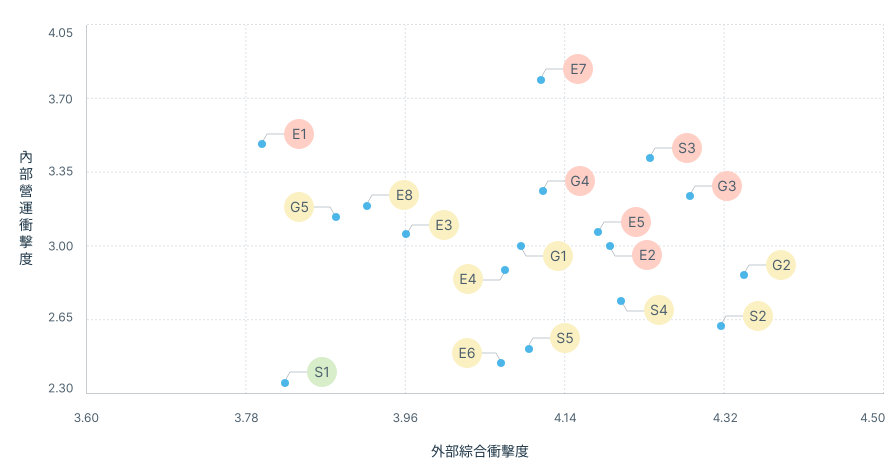

永續議題及重大性排序 (前7項顏色部分為選定之重大主題)
| 排序 | 編號 | 永續議題 |
|---|---|---|
| 01 | E7 | 溫室氣體排放 |
| 02 | S3 | 人才永續 |
| 03 | G3 | 資訊安全 |
| 04 | E1 | 氣候變遷因應 |
| 05 | G4 | 財務績效 |
| 06 | E5 | 供應鏈永續 |
| 07 | E2 | 產品生命週期管理 |
| 08 | G2 | 法規遵循 |
| 09 | E8 | 原物料使用 |
| 10 | G1 | 創新研發 |
| 11 | G5 | 採購實務 |
| 12 | E3 | 能源管理 |
| 13 | E4 | 廢棄物管理 |
| 14 | S4 | 勞僱關係 |
| 15 | S2 | 員工健康與安全 |
| 16 | S5 | 人權政策 |
| 17 | E6 | 水資源管理 |
| 18 | S1 | 當地社區 |
步驟5:溝通與揭露
- 2024/9/28永續發展工作小組會議內,首次鑑別決議出7個重大主題,並於2024/11/1呈報董事會
- 2024年度執行情形:
- 2025/6/5永續發展委員會成立,永續發展工作小組於2025/8/7提報永續發展委員會及當日董事會決議(討論事項)
- 2025年度執行情形:
- 永續發展工作小組經檢視該鑑別流程及重大主題,延續2023年之鑑別結果,無提出異動需求。
- 永續發展工作小組,於2026/5/28董事會報告本報告書之重大主題鑑別流程及運作情形,2026/8/6針對重大主題執行結果併同本報告書,提報永續發展委員會審核及當日董事會決議通過(討論事項)
- 針對7項重大主題之衝擊情形及因應措施,敬請參閱2025年度永續報告書之對應章節(如下表):
| 類別 | 重大主題 | 對艾笛森的正負面、實際及潛在衝擊 | 對應GRI準則 | 邊界 | 對照2025年度 永續報告書章節 | ||
|---|---|---|---|---|---|---|---|
| 內部邊界 | 價值鏈邊界 | ||||||
| 特定主題(揭露項目) | 艾笛森 | 客戶 | 供應商 | ||||
| 公司治理 | 資訊安全 | 近年資安威脅與日俱增,公司積極投入資安資源,強化資安防護網,2025年度無重大資安事件,屬正面實際衝擊。 | 無對應GRI特定主題 | ● | ○ | ○ | 4.5資訊安全與隱私保護 |
| 公司治理 | 供應鏈永續 | 供應鏈穩定發展是公司永續的根本,2025年度持續透過供應商政策的宣導,供應商永續評鑑確保供應商持續符合公司要求,屬正面潛在衝擊。 | 308供應商環境評估:2016 (308-1、308-2) 414供應商社會評估:2016 (414-1、414-2) | ● | ○ | ○ | 4.4.4供應商管理與評選機制 4.4.2降低原物料運輸對環境造成的衝擊 4.4.3採購政策與承諾 |
| 公司治理 | 產品生命週期管理 | 艾笛森透過產品生命週期管理,進行有害物質管制(如RoHs、REACH)及低能耗之產品管理,納入綠色設計,以符合國際環保及產品能耗要求,降低產品對環境的衝擊;提供綠色產品服務時,同步致力於確保產品和服務符合各國家之健康與安全標準。2025年度未發生任何產品違背健康安全及環境法規與客戶安全要求,屬正面潛在衝擊。 | 無對應GRI特定主題 | ● | ○ | ○ | 5.1.1綠色設計 5.1.2綠色製造 5.2.2產品健康安全 4.3法規遵循 |
| 環境 | 溫室氣體排放、氣候變遷因應 | 溫室效應造成氣候變遷對環境衝擊日趨劇烈,隨著碳盤查的逐步落實,艾笛森已設定減排目標,並逐步落實,進行溫室氣體之監督、盤查及減排管理,以因應轉型與實體氣候風險,屬正面潛在衝擊。 | 305排放:2016 (305-1~305-5) 經濟績效:2016 (201-2) | ● | ○ | ○ | 6.3.2溫室氣體管理 6.2氣候治理及氣候變遷風險評估 |
| 社會 | 人才永續 | 人才永續為公司營運穩定與競爭力提升的重要基礎,唯有持續吸引、培育及留任人才,方能支撐公司技術創新與長期發展。2025年度公司持續推動教育訓練、職涯發展、員工關懷及多元平等措施,整體人才發展機制穩定推動,屬正面實際衝擊。惟若面臨人才流動、關鍵職缺補任不易或技能落差擴大,可能影響組織知識傳承與營運效率,屬負面潛在衝擊。 | 401勞雇關係:2016 (401-1、401-2) 403職業安全衛生:2016 (403-1至403-10) 404訓練與教育:2016 (404-1、404-2、404-3) 405員工多元化與平等機會:2016 (405-1、405-2) | ● | 7.2.1薪資報酬政策 7.2.2員工服務措施 7.2.4多元與共融 7.5.1打造健康職場 7.5.2職業安全衛生 7.5.3勞資溝通 | ||
| 公司治理 | 財務績效 | 經濟績效為公司永續發展的基石,唯有穩定獲利,才可以滿足投資人期待,艾笛森已揭露2年度公司營收及支出等財務資訊,提供利害關係人了解,屬正面實際衝擊。 | 經濟績效:2016 (201-1~202-2) | ● | 4.6營運績效 | ||